近年日圓匯率維持相對低檔,加上日本商業與住宅市場發展穩定,吸引大量台灣投資人與自住客前往日本置產。然而,跨境購屋絕非「看圖說故事」或單純比較表面投報率,特別是面對2026年日本最新的法令規範與稅務環境,許多買家常因不熟悉交易習慣或忽略隱性成本而出錯。
2026年日本不動產到底值不值得買? 答案是肯定的,但前提是必須掌握三大關鍵:第一,明確區分自住度假與純投資的選址策略;第二,精確計算持有與出售階段的真實稅務成本;第三,切實遵循合規的外國人資金跨境與買賣流程。若能在事前釐清這些細節,日本房產會是相當穩健的資產配置工具;反之,若盲目跟風,容易陷入流動性差或稅務侵蝕獲利的困境。
為什麼東京與大阪成為台灣投資人跨境置產的首選?
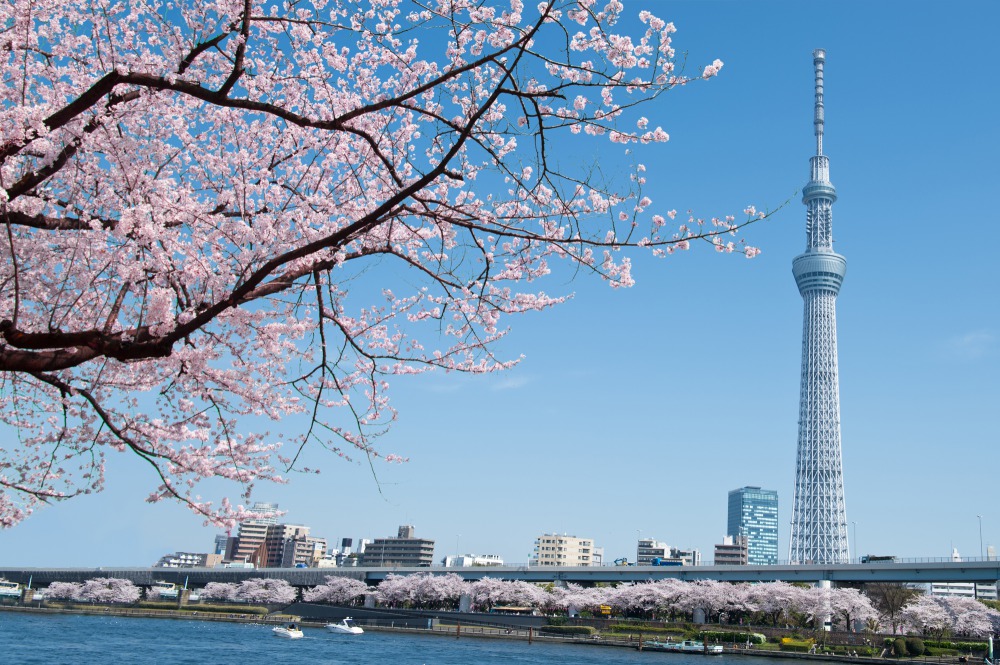
從區域角色與人口結構來看,東京首都圈(如港區、千代田區、新宿區)與大阪市中心(如中央區、北區)持續展現強烈的人口淨流入效益。相較於台灣主要城市高企的房價與壓縮的租金報酬率,日本主要都會區的不動產市場具備極高的供需韌性與成熟的租賃制度,吸引大量追求資產配置多元化與穩定現金流的投資人。很多客戶第一次接觸日本市場時,常直覺地拿台北的買房邏輯套用,但這往往是踩坑的開始。
實際帶看與協助客戶分析時,最常被問到的是:「為什麼大家都選東京,而不是去買單價低很多的蛋白區或地方城市?」從成交經驗來看,地方城市的表面租金回報率看似高達8%至10%,但人口流失與空屋率高昂會導致實際出租難度大增;相反地,東京核心區雖然表面淨回報率落在3%至4%之間,但資產保值性極高且流動性強。若是幫客戶挑選物件,我始終堅持「流動性優於高回報」的原則,這也是絕大多數理性投資人最終放棄低價蛋白區、轉向首都圈核心商圈的根本原因。
2026日本不動產買賣流程與交易結構解析
日本不動產市場以制度嚴謹、透明度高著稱,但也意味著買賣程序容不得半點馬虎。一般台灣買家在購買日本新成屋或中古屋時,整個交易流程通常耗時1.5至3個月。如果不了解日本當地的交易習慣,極易在出價或簽約環節錯失良機。
從實際交易流程來看,主要分為五大階段:
- 物件篩選與意向書(買付證明書)提出:選定物件後,向賣方提出買付證明書,鎖定購買順位與議價空間。
- 重要事項說明:由日本國家資格持有者「宅地建物取引士」向買方詳細說明物件產權、都市計畫限制與社區規約,這是保障買方權益最關鍵的一步。
- 不動產買賣契約簽訂:支付約10%的手續金(定金),並完成正式簽約。
- 資金準備與貸款(或匯款)辦理:若需貸款,可透過台資銀行日本分行(如兆豐、玉山、台新等)進行審核;若以現金購買,則需預先完成跨境資金合規申報。
- 決算與交屋(所有權轉移登記):由司法書士核對資金與產權文件,完成餘款支付與所有權轉移登記。
這套成熟的住宅與商業不動產交易體系,讓買賣雙方都能在法律保障下順利推進。
日常生活與租賃體驗:東京核心商圈的實際生活場景
了解日本房產不能僅看數據,更要理解真實的在地生活機能與租客體驗。以許多台灣人偏好的東京山手線沿線社區(如惠比壽、目黑或池袋周邊)為例,居住於此的日常動線極具效率。
每天上午上班出門,走路只需約5分鐘即可抵達捷運或JR車站,沿途會經過幾家乾淨精緻的24小時便利商店與連鎖咖啡館,白天區域內的住宅區極為寧靜,街道兩旁綠樹成蔭,與繁忙的商業區保持著完美的距離;夜晚歸家時,站前成熟的商店街、超市與餐館依然燈火通明,不僅為通勤上班族提供了極高的便利性,也讓單身女性或外籍駐日高階主管感到無比安心。
這種白天充滿都市活力、夜晚兼具居住品質的生活氛圍,加上周邊步行可達的公園與醫療設施,正是該區域租金始終居高不下、空置期極短的底層邏輯。
日本產品格局與物業管理實力分析
日本的住宅產品在格局設計與管理維護上與台灣有顯著差異。以常見的1K、1DK(單身套房)到2LDK、3LDK(家庭型格局)為例,日本建築極度注重採光、通風與空間利用率。
在坪數規劃上,日本計算的是「專有面積」,且公設(如走廊、電梯)與陽台均不計入權狀面積,這意味著買方取得的是實打實的室內居住空間。對於自住族群,2LDK至3LDK格局具備極佳的居住彈性;而對於投資型買家,1K至1LDK的產品由於總價門檻低、出租流動快,始終是市場上的主力產品。
然而,日本社區並非適合所有人。如果是習慣台灣大型社區擁有豐富公設、甚至有千坪中庭花園的買家,可能會對日本許多中小型總戶數社區僅提供基礎管委會與交誼廳感到不習慣。但正因如此,日本物件的修繕積立金與管理費制度非常完善,確保了建築歷經數十年依然維護得宛如新屋,大大延續了資產的物理壽命。
2026日本買房稅務注意事項與成本比較
投資日本不動產,切記不可以「毛回報率(Gross Yield)」作為決策依據,必須精確計算扣除各類稅費後的「淨回報率(Net Yield)」。2026年購買與持有日本不動產,涉及的稅務可分為三個階段:
- 取得階段(一次性費用):印紙稅(契約印花稅)、不動產取得稅、登錄免許稅(所有權轉移登記稅)、司法書士報酬、以及仲介手續費(成交價3% + 6萬日圓 + 消費稅)。整體交屋成本約佔車馬價值的6%至8%。
- 持有階段(每年固定費用):固定資產稅與都市計畫稅(合計約估價額的1.7%)、管理費、修繕積立金、固管委託費(代管費約租金5% + 消費稅)、以及所得稅申報。
- 出售階段(資本利得稅):讓渡所得稅是最大重點。持有5年以內出售屬於「短期讓渡所得」,稅率高達約30%(外國人適用);持有超過5年則降為「長期讓渡所得」,稅率約為15%。
如果不做事前規劃,光是稅務與管理支出就可能侵蝕掉1%至2%的收益。
觀點提醒:外國人買日本房產的常見誤區
從近年協助台灣投資人布局日本市場的實務經驗中,我觀察到三個最常見的決策誤區:
- 盲目追求高毛報酬,忽略老舊建築的隱性支出:許多買家被60年代或70年代建造、表面報酬率超過8%的老套房吸引。但這類物件往往面臨修繕積立金暴增、甚至無法貸款的困境,實際淨收益遠低於預期。
- 忽略匯率波動對總資產的影響:部分買家僅關注日圓計價的資產增值,卻忽視了日圓對台幣或美元的匯率變動。建議採用當地銀行貸款進行槓桿操作,以此達到天然的匯率避險效果。
- 誤以為可以靠買房直接取得日本永住權或簽證:日本並非購屋移民國家,單純購買不動產無法直接獲得居留資格。若希望結合投資與簽證,必須透過成立經營管理公司並進行實質事業營運。
如果預算充足,優先選擇東京山手線內環、屋齡20年以內、且由知名大手建商(如三井、三菱、住友)建造的物件,這類產品在未來抗跌性與轉手流動性上均表現卓越。
結論與決策建議
總結來說,2026年的日本不動產市場依然是全球資產配置中極具吸引力的一環。它非常適合希望分散單一市場風險、追求穩定日圓現金流、以及有長期資產傳承需求的投資人;但它並不適合想要短期套利、槓桿開過大、或是對跨境稅務流程缺乏耐心的買家。
若您正在評估日本購屋計畫,建議在出價簽約前,先尋求具備國際認證資格的專業顧問團隊進行嚴謹的財務與稅務測算,讓每一筆跨國投資都建構在真實的數據與專業判斷之上。
ERA董事執行長 黃鵬䛥CCIM 提醒:
許多台灣買家常被日本房產「表面看似親民」的總價與租金報酬率所吸引,卻容易忽略市場背後的結構性挑戰。首先,日本中古屋的流動性高度集中於首都圈與大都會核心區,蛋白區或地方縣市的物件雖然總價極低,但轉手期可能長達數年。其次,日本嚴格的租務法規(如普通借家契約對租客權益的高度保障)意味著屋主極難隨意調漲租金或解約。最後,外國人在日本購屋雖然沒有法律限制,但在2026年金融監管日益嚴格的背景下,跨境資金來源審查(AML)相當嚴密,若未提前規劃好合法合規的資金轉移路徑,常會在交屋決算期面臨資金卡關的風險。
【物件,商圈類型專業對比表】:
|
評估維度 |
東京都心五區(港/千代田/中央/新宿/澀谷) |
大阪核心商圈(中央區/北區/西區) |
地方主要城市(如福岡/札幌市中心) |
|
主要定位 |
頂級資產保值、國際資本避險 |
高租金回報、觀光與商務複合 |
低門檻入場、追求表面高收益 |
|
預估表面毛報酬率 |
3.5% – 4.5% |
4.5% – 5.5% |
6.0% – 8.0% |
|
預估淨回報率(Net) |
2.5% – 3.2% |
3.2% – 4.0% |
4.0% – 5.0% |
|
客群結構 |
高階白領、外籍高管、企業法人 |
在地上班族、觀光短租、商業戶 |
當地學生、單身上班族 |
|
資產保值與抗跌性 |
極高(市場需求永遠大於供給) |
中高(受惠於區域開發與觀光效益) |
中等(需高度依賴當地人口趨勢) |
|
轉手流動性 |
極佳(本地與海外買家接手意願高) |
佳(投資型買家主力市場) |
較慢(主要依賴當地買家) |
|
適合受眾 |
追求高資產安全度、長期配置者 |
追求現金流與資本利得平衡者 |
預算有限、偏好高回報的經驗型買家 |
【FAQ Section】:
Q1:外國人在日本買房有身分限制嗎?可以辦理房屋貸款嗎?
A: 外國人在日本購屋完全沒有身分或國籍限制,產權同樣屬於永久權利(所有權)。至於貸款方面,目前多家台資銀行在日本的分行(如兆豐、玉山、台駿等)均有提供台灣人日本購屋貸款服務,通常要求申請人具備一定的年收入門檻與資產背景,貸款成數約在5至7成之間,視物件地點與屋齡而定。
Q2:2026年在日本買房,交屋時需要準備多少額外稅費?
A: 除了房屋本身成交價金外,建議預留車馬價值的 6%至8% 作為一次性購屋交易成本。這其中包括仲介手續費(房價3%+6萬日圓+消費稅)、印紙稅、不動產取得稅、登錄免許稅以及司法書士(地政士)服務費等。
Q3:日本房產持有期間有哪些固定開銷?淨回報率怎麼算?
A: 持有期間每年需支付固定資產稅與都市計畫稅(約評定價值的1.7%),每月則需支付社區管理費、修繕積立金,以及委託當地代管公司的管理費(通常為租金的5%+消費稅)。計算淨回報率時,應以「(全年總租金收入 - 每年固定開銷與稅費)÷ 總購屋成本(含交易稅費)」得出最真實的收益表現。
Q4:日本買房後出售,資本利得稅(讓渡所得稅)怎麼扣?
A: 日本對不動產買賣的資本利得稅以「持有年限5年」為分水嶺。持有未滿5年出售屬於「短期讓渡所得」,非居住者(外國人)適用稅率約為30.63%;持有超過5年出售則降為「長期讓渡所得」,適用稅率約為15.315%。因此,建議投資人以中長期持有(5年以上)為主要規劃策略。
Q5:日本的「舊耐震」與「新耐震」物件差異很大嗎?值得買嗎?
A: 非常大。日本在1981年(昭和56年)6月1日實施了嚴格的新耐震基準法規。1981年以後取得建築確認的「新耐震」物件,在結構抗震能力上顯著提升,且在銀行貸款審核、房屋保險費率以及未來轉手流動性上均遠優於舊耐震物件。除非價格極具優勢且地點絕佳,否則建議優先選擇1981年以後的新耐震建築。
【專業國際服務團隊 資產配置諮詢】
欲了解更多2026日本最新市場動向、精選物件推薦或跨國稅務規劃,歡迎與我們聯繫:
- 美商ERA國際地產團隊
- 預約諮詢專線:02-2702-5622
- 官方Line帳號:@nexasia
- 服務承諾:ERA提供一站式台日連線服務,從現場帶看、重要事項說明、售後物業管理、到出售,秉持「誠實、專業、透明」原則,為您的跨國資產配置嚴格把關。