許多台灣投資人第一次評估馬來西亞房產時,常被網路上繁雜的英文簡稱與跨國交易稅務搞得一頭霧水。特別是進入2026年,隨著房屋及地方政府部(KPKT)全面強制實施電子買賣合約(eSPA)與數位身分認證(iDsaya)新制,加上外國人購屋印花稅(MOT)新政與第二家園(MM2H)規範的持續微調,跨國置產的戰略核心已經從早期的「短線爆發」全面轉向「長期資產配置與現金流流動性管理」。
如果是我幫客戶挑選馬來西亞物件,絕不會只看建商美美的樣品屋照片或聽信「高投報率」的漂亮口號。這篇文章由CCIM國際認證不動產投資師 美商ERA黃鵬䛥 董事執行長 觀點延伸,將從帶看實務、法律流程、跨國稅務與出場機制,為您進行最坦誠且紮實的決策解析。
為什麼東協戰略核心首選吉隆坡與新山?2026馬來西亞區域定位與市場趨勢
從近年的成交經驗來看,台灣高淨值客戶選擇佈局馬來西亞,主要是看重其穩健的法治體系(繼承英美法系)、無遺產稅優勢以及優質的國際教育環境。然而,並不是整個馬來西亞都適合投資,市場的資金與人口流向極度集中於兩個核心戰略板塊:
- 吉隆坡聯邦直轄區(Kuala Lumpur / KLCC): 身為國家經濟與金融心臟,吉隆坡吸引了大量跨國企業高階主管與外籍專業人士進駐。其高端租賃市場需求強勁,保值性高,是資產配置與穩定收租的首選。
- 柔佛新山(Johor Bahru): 受惠於新柔捷運(RTS Link)全線營運與「新柔經濟特區(JS-SEZ)」的政策紅利,新山直接承接了新加坡高消費力人口的居住與消費外溢。以相對低廉的持有成本享受新加坡等級的經濟帶動,是近年資本增值潛力極高的市場。
從供需結構來看,馬來西亞政府嚴格執行「外國人最低購屋門檻」(例如吉隆坡多數區域為100萬令吉RM,雪蘭莪州高達200萬令吉RM)。這個政策雖然限制了低總價物件的投資,但同時也為外國買家篩選出了中高階的社區品質與健全的再售流動性市場。
馬來西亞高端社區規劃與建築特色:豪宅規格與居住品質實務觀察
實際帶看後最常被問到的是:「為什麼馬來西亞的新成屋公設看起來都比台灣澎湃許多,而且公設比還不算在坪數內?」
這正是馬來西亞房產的一大產品優勢。馬來西亞買房採用的是「實際套內面積(Net Usable Area)」計算,買多少坪就是室內實坪,且絕大多數中高端建案均附贈1至2個固定車位,車位同樣不計入權狀坪數。
在社區規劃上,不論是吉隆坡心臟地帶的高空地標豪宅,或是新山的休閒度假型社區,建商普遍將公設規格拉到最高:無邊際高空泳池、專業健身房、高爾夫模擬室、私人會所與24小時多重安防系統都是標配。以當地頂級開發商(如柏威年 Pavilion、雙威 Sunway、綠盛世 EcoWorld)為例,其建築工程與物業管理水準皆達國際一線標準。但必須提醒的是,選擇大規模公設社區,未來的物業管理費(Maintenance Fee & Sinking Fund)也是一筆固定支出,在評估租金淨回報率時必須精確算入。
生活機能與跨國居住體驗:從通勤、採買到國際學校動線
很多客戶第一次看到馬來西亞的中高端社區時,都會被其精緻的生活圈所吸引。我們以吉隆坡市中心(KLCC)與吉隆坡國際學校(ISKL)周邊的生活情境為例,還原住在那裡的真實體驗:
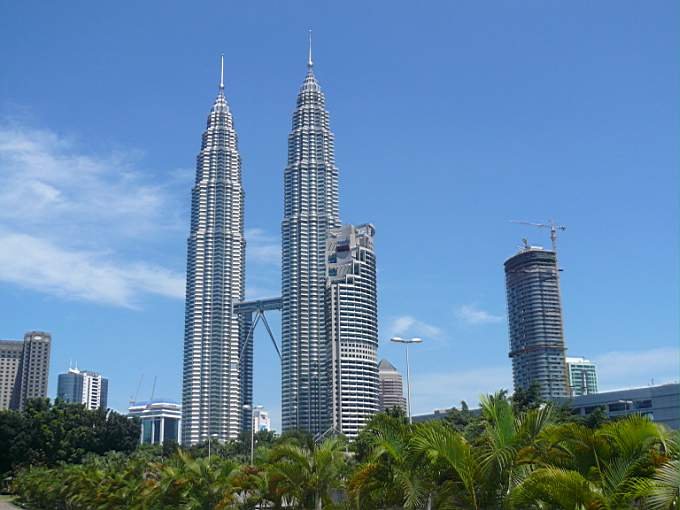
- 清晨通勤體驗: 早上7點半,住戶從社區地下停車場駛出,經由直接連通的快車道快速接駁至雙峰塔(Petronas Twin Towers)金融區;或者步行5分鐘進入捷運站(MRT/LRT),全程空調連通走廊,避開東南亞午後的雷陣雨。
- 週末採買路線: 週末午後,家庭主婦帶著孩子前往附近的 Pavilion 或 Mid Valley 購物中心,裡面設有日系或歐美頂級超市,台灣人習慣的食材與國際進口品牌一應俱全。
- 晚上回家的街道氛圍: 晚上8點,雙峰塔公園周邊燈火輝煌,各國高階主管與外交官在戶外景觀餐廳聚會,社區警衛巡邏密集,整體治安與環境感受極佳。
這種媲美台北信義區但房價僅約台北三分之一至四分之一的居住品質,正是吸引眾多台灣退休族與家長安排孩子就讀國際學校(讀雙聯課程對接歐美名校)的主因。
格局與產品力分析:兩房至三房如何選擇?適合誰與不適合誰?
在戶型選擇上,跨國投資切忌以台灣的思維硬套馬來西亞市場。
- 1房/小2房(約15~22坪): 適合預算有限、以短租(Airbnb)或極致出租收益為導向的投資人。這類戶型在吉隆坡市中心租賃速度最快,但未來的轉手對象多半也是投資客,競爭相對激烈。
- 標準3房/雙鑰匙戶型(Dual Key,約28~40坪): 這是黃鵬䛥CCIM非常推薦的產品型態。特別是「雙鑰匙格局」(一套房產擁有兩個獨立門牌與進出動線),業主可以選擇「自住一間、出租一間」,或是「同時出租給兩組不同租客」,彈性極高,對於兼顧自住與現金流的買家極具吸引力。
適合誰: 規劃資產多元配置、子女有海外留學需求、預備規劃退休第二家園,以及追求高於台灣平均租金報酬率(馬來西亞平均毛利率約4.5%~6.5%)的長期投資者。
不適合誰: 期待「買下後1-2年內快速翻倍轉手」的短線炒房客,或是對跨國匯率風險極度敏感、完全無法接受外幣資產波動的人。
2026馬來西亞買房6大最新標準流程與交易成本分析
自2026年起,馬來西亞政府為了全面提升跨國交易安全性與打擊洗錢,在預售屋與一手建案中全面推行數位化合約制度。海外買家即使人在台灣,也能透過官方系統安全完成簽約。
2026 馬來西亞買房6大最新標準流程
- 選定物件並繳付訂金: 選擇心儀戶別,填寫預訂表單並支付約 1%~3% 的誠意金(Earnest Deposit)。
- 開通 iDsaya 數位身分認證(2026新制核心): 買家下載馬來西亞官方認證的 iDsaya App,上傳護照進行生物辨識與 eKYC 實名審核(台灣手機號碼 +886 亦可接收驗證碼),完成跨國數位身分綁定。
- 產製與數位簽署 eSPA(電子買賣合約): 律師與建商於房屋管理系統(HIMS)生成 eSPA 官方電子合約,買家透過 iDsaya 進行 PKI 加密數位簽署,全程具備法律效力(一手預售屋全面強制採用 eSPA,二手中古屋仍可保留紙本簽署)。
- 申請外國人購屋許可(State Consent / FIC Approval): 由委任律師向當地州政府提出外國人購屋許可申請,審查期約需 2 至 4 個月。
- 按工程進度付款或辦理銀行貸款: 預售屋依施工階段(Progressive Payment)由銀行或買家分期撥款;成屋則於許可下發後按限期付清尾款。
- 自繳印花稅(SDSAS)與地契過戶(MOT): 透過印花稅自繳系統(SDSAS)線上完成電子蓋印(e-Stamping),並於建商交屋、分層地契核發後,辦理產權轉讓備忘錄(MOT)登記。
台灣投資人馬來西亞置產須注意的稅費支出
身為專業的房產顧問,我必須誠實指出這個市場的優缺點與限制,各國不動產也有其稅務與市場限制:
- 2026 外國人印花稅(MOT)政策調整成本: 自2026年起,馬來西亞針對外國買家的房產轉讓印花稅(MOT)採取更嚴格的稅率標準(最高可達8%)。這意味著購屋的前期交易成本顯著提高,買家必須在資金規劃時預留足夠的流動性。
- 產業盈利稅(RPGT)高額鎖定期: 外國人在馬來西亞購入房產後,若在 5年內出售,產業盈利稅(RPGT)高達 30%;直到第 6 年起出售才降至 10%。這是一項極度鼓勵「長期持有」、嚴厲打擊「短期炒作」的政策。想做短線價差的人絕對會被稅率吃掉大部分利潤。
- 建案供給量與包租陷阱: 部分開發商主打「包租回報(GRR)」,但投資人需仔細審視合約主體是建商本體還是資本額極小的代管子公司。此外,某些重劃區建案密度極高,若無優秀的在地物業團隊協助管理出租,未來容易陷入同社區價格競爭。
【物件與商圈類型專業對比表】
|
對比項目 |
吉隆坡市中心(KLCC核心區) |
柔佛新山(新柔特區接駁區) |
檳城(喬治市/喬治市周邊) |
|
主要定位 |
國際金融、跨國企業總部、高端租賃 |
新加坡外溢效益、新柔捷運紅利、雙城生活 |
退休宜居、醫療旅遊、華人文化濃厚 |
|
外國人購屋門檻 |
RM 1,000,000 起 |
RM 1,000,000 起(部分特區有特別優惠) |
RM 1,000,000 ~ 3,000,000(依產品類型) |
|
平均毛租金投報率 |
約 4.5% ~ 5.5% |
約 5.5% ~ 6.5% |
約 4.0% ~ 5.0% |
|
主要租客結構 |
外籍高階主管、跨國白領、外派人員 |
新加坡通勤族、跨國企業員工、馬來西亞高收入族群 |
醫療觀光客、數位遊牧族、退休人士 |
|
簽約與認證工具 |
一手屋強制使用 eSPA + iDsaya |
一手屋強制使用 eSPA + iDsaya |
一手屋強制使用 eSPA + iDsaya |
|
持有成本(MOT印花稅) |
依2026外國人最新累進/新制規定(最高8%) |
依2026外國人最新累進/新制規定(最高8%) |
依2026外國人最新累進/新制規定(最高8%) |
|
賣出RPGT(1-5年 / 6年起) |
30% / 10% |
30% / 10% |
30% / 10% |
結論與資深顧問的最後建議
馬來西亞房地產絕對不是「一夜暴富」的投機工具,而是一個「高性價比、穩定現金流、兼具第二家園與子女教育」的優質國際資產避險港。
這類產品最適合:
- 希望將部分台幣資產轉化為美元/外幣資產進行避險的高淨值人士。
- 規劃孩子就讀國際學校,未來直通歐美頂尖大學的家庭。
- 尋求比台灣更高的租金回報率(>5%),並願意長期持有(5年以上)的資產配置者。
如果您只打算短期持有1-2年炒作賺價差,建議您完全不要考慮馬來西亞房產。
【FAQ Section】:馬來西亞房產常見問題
Q1:什麼是 iDsaya 與 eSPA?台灣人在台灣就能完成簽約嗎?
iDsaya 是馬來西亞政府推行的數位身份認證 App,eSPA 則是房產電子買賣合約。自2026年1月1日起,所有一手預售屋均全面導入此系統。台灣買家只需下載 iDsaya App 並以護照驗證通過(認證需約1-3個工作天),即可人在台灣透過手機進行線上驗證與數位簽署,省去飛往當地或至處所公證的時間與費用。
Q2:外國人在馬來西亞買房可以辦理銀行貸款嗎?成數大約多少?
可以,但一般不建議貸款;台灣人可以在馬來西亞在地銀行(如 Maybank、Public Bank)或外資銀行(如 HSBC、OCBC)申請房屋貸款。一般外國人貸款成數約在 50% 至 60% 左右(若有 MM2H 第二家園身份,部分銀行有機會審核至 65%~70%)。審核重點為申請人在台灣或海外的收入證明與信用紀錄。
Q3:什麼是 RPGT(產業盈利稅)?2026年外國人的課稅標準是什麼?
RPGT(Real Property Gains Tax)是馬來西亞針對出售房產獲利部分徵收的資本利得稅。2026年外國人的稅率規定為:持有 5 年內出售,課徵獲利部分的 30%;第 6 年起出售,稅率降至 10%。因此建議外國買家一定要以長期持有(6年以上)進行規劃。
Q4:馬來西亞房產出租後,租金收入需要繳稅嗎?如何匯回台灣?
需要。外國人在馬來西亞的租金收入需申報馬來西亞非居民個人所得稅(固定稅率約為30%)。然而,馬來西亞無外匯管制,扣除相關稅款與管理費用後的淨租金收益,可以透過合法金融管道自由匯回台灣個人戶頭。
Q5:2026年外國人購買馬來西亞預售屋跟成屋,在印花稅(MOT)繳納時間上有何不同?
購買「二手成屋(現房)」時,因地契已分割,簽約過戶時需直接簽署 MOT 並繳納印花稅。而購買「預售屋(期房)」時,簽署的是 eSPA 合約,需等到未來建案完工、建商核發獨立地契/分層地契(Strata Title)時,才簽署 MOT 並按照屆時的法律政策繳納印花稅。
專業房產顧問服務與行動呼籲(CTA)
跨國置產,安全的交易架構比什麼都重要。台灣ERA團隊由 CCIM 國際認證不動產投資師 黃鵬䛥 帶領,結合台馬兩地家專、律師、會計師與物業管理團隊,提供您從「前期的產權調查、法律規畫、稅務試算」,到「中期的貸款協助、驗屋交屋」,再到「後期的代租代管與再售出場」的全流程一站式顧問服務。
您正在評估馬來西亞置產或面臨稅務規劃問題嗎?
歡迎直接與我們聯繫,索取2026最新馬來西亞最新論壇活動消息,或預約一對一跨國資產配置諮詢服務。
- 諮詢專線: 02-2702-5622
- 官方 LINE 帳號: @nexasia
- 服務承諾: 堅持嚴選產權清晰物件、提供誠實優缺點剖析、全程律師信託履約保障,讓您的海外資產配置安心無憂。